Domain vorsorgeguide.de kaufen?
Wir ziehen mit dem Projekt
vorsorgeguide.de um.
Sind Sie am Kauf der Domain
vorsorgeguide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgeguide.de kaufen?
Was ist das lateinische Adverb von "longus"?
Das lateinische Adverb von "longus" ist "longe". Es wird verwendet, um eine große Entfernung oder einen großen Abstand anzuzeigen. **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Ähnliche Suchbegriffe für Flexor digitorum longus
Top-Angebote
Produkte zum Begriff Flexor digitorum longus:
-
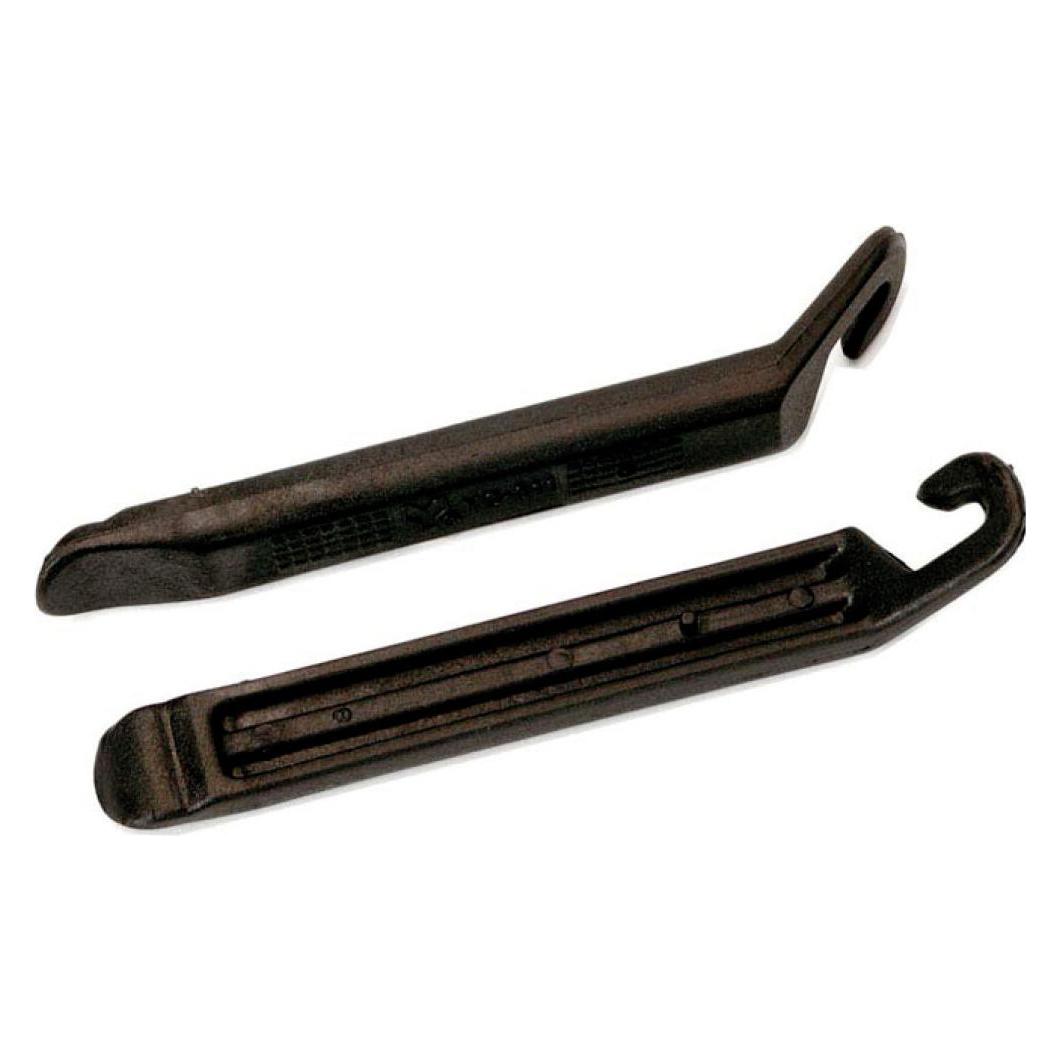
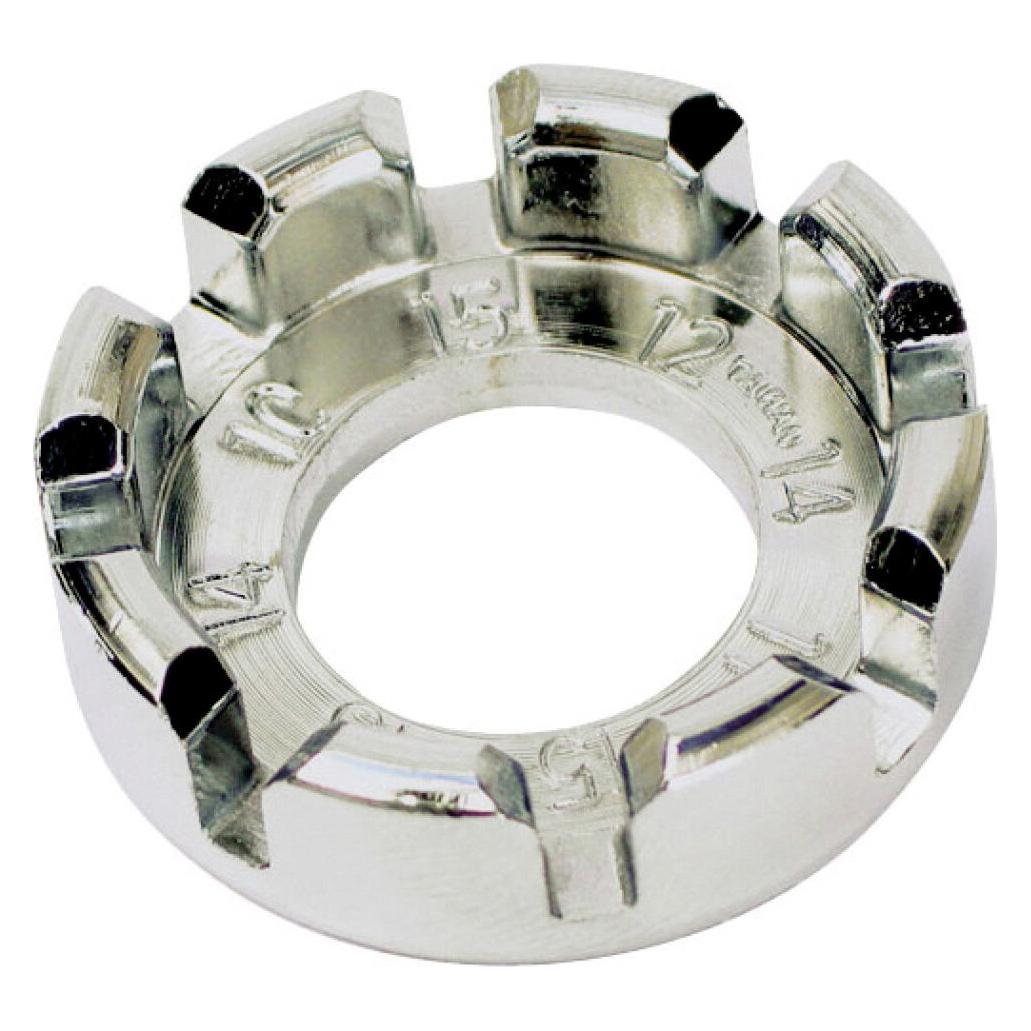
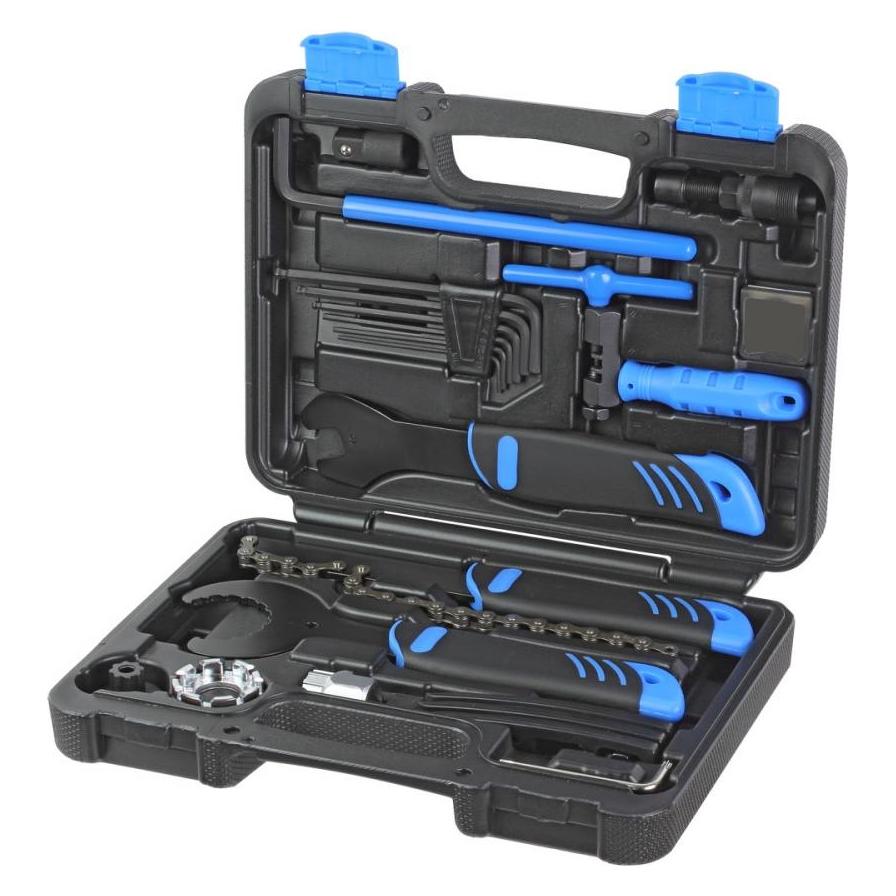
Longus Werkzeugsatz 22-teiligInhalt:Innenlagerschlüssel für SHIMANO & Campagnolo Hollowtech II & Truvativ GXP und FSAKurbelmontagewerkzeug für KurbelarmkappeFreilaufdreher (3008) für 1/8" Fixed Zahnkränze15-mm-PedalschlüsselDrei Reifenheber2-in-1 KurbelwerkzeugKettennietwerkzeug für 6- und 10-fach- und 410-, 408-KettenRunder SpeichenschlüsselFreilaufabzieherAdapter 8 mm Sechskant*1/2"-Vierkantantrieb8-mm-SechskanthalterTorx 25Sechskantschlüsselsatz 2/2,5/3/4/5/6 mmFlickenreparatursatz (Aufkleber)Kunststoffkoffer78,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter

-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **

Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Flexor digitorum longus:
-
Longus Gepäckträgertasche TripleLONGUS Longus Gepäckträgertasche Triple Schwarz mit Handgriff und Strebenbefestigung 58 cm Überblick Die LONGUS Longus Gepäckträgertasche Triple ist eine geräumige Dreifachpacktasche für den Fahrrad-Gepäckträger. Sie besteht aus einer Doppelpacktasche und einer Mitteltasche, bietet ein Volumen von 42 Litern und verfügt über eine Klettbandbefestigung mit elastischen Kordeln für Zusatzgepäck. Wichtige Details Für Gepäckträger an Fahrrädern Gesamtlänge 58 cm Volumen gesamt 42 Liter Material nicht angegeben Bestehend aus Doppelpacktasche plus Mitteltasche Tragegriff integriert Regenschutzhülle inklusive Befestigung durch Riemen-Klett-System Elastische Befestigungskordeln für zusätzliches Gepäck Reflexstreifen zur besseren Sichtbarkeit Farbe: Schwarz Gewicht nicht angegeben Trinkblase nicht enthalten Praxis und Beratung Geeignet zur Gepäckaufnahme am Fahrrad-Gepäckträger Die Klettbandbefestigung ermöglicht eine flexible Montage an verschiedenen Gepäckträgerstreben Regenschutzhülle schützt die Tasche und den Inhalt bei Nässe Elastische Befestigungskordeln ermöglichen die Sicherung von zusätzlichem Gepäck Pflege durch regelmäßiges Abwischen und Trocknen nach Nässe sinnvoll Regelmäßige Kontrolle der Befestigung auf festen Sitz empfohlen Reflexstreifen erhöhen die Sichtbarkeit bei schlechten Lichtverhältnissen Montagehinweise Vor Montage prüfen, ob Gepäckträger gestattet und geeignet ist Typisch Montage mittels Klettriemen an den Streben des Gepäckträgers Vor Befestigung Riemen reinigen und auf Schäden prüfen Nach Montage festen Sitz der Tasche kontrollieren Regelmäßig nach längeren Fahrten die Befestigung auf festen Halt prüfen75,95 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Longus Werkzeugsatz 22-teiligInhalt:Innenlagerschlüssel für SHIMANO & Campagnolo Hollowtech II & Truvativ GXP und FSAKurbelmontagewerkzeug für KurbelarmkappeFreilaufdreher (3008) für 1/8" Fixed Zahnkränze15-mm-PedalschlüsselDrei Reifenheber2-in-1 KurbelwerkzeugKettennietwerkzeug für 6- und 10-fach- und 410-, 408-KettenRunder SpeichenschlüsselFreilaufabzieherAdapter 8 mm Sechskant*1/2"-Vierkantantrieb8-mm-SechskanthalterTorx 25Sechskantschlüsselsatz 2/2,5/3/4/5/6 mmFlickenreparatursatz (Aufkleber)Kunststoffkoffer78,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Was ist das lateinische Adverb von "longus"?
Das lateinische Adverb von "longus" ist "longe". Es wird verwendet, um eine große Entfernung oder einen großen Abstand anzuzeigen. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich **
Ähnliche Suchbegriffe für Flexor digitorum longus
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen und Investmentfonds zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls die Anlagestrategien und Vorsorgepläne anzupassen, um den Rentenaufbau kontinuierlich zu optimieren. **
-
Wie kann der Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimiert werden?
Der Rentenaufbau kann durch eine frühzeitige und regelmäßige Investition in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds und Immobilien optimiert werden. Zudem ist es wichtig, verschiedene Vorsorgepläne wie die betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen zu nutzen, um die finanzielle Absicherung im Alter zu erhöhen. Eine regelmäßige Überprüfung und Anpassung der Anlagestrategien und Vorsorgepläne entsprechend der individuellen Lebenssituation und Risikobereitschaft ist ebenfalls entscheidend, um den Rentenaufbau zu optimieren. Zudem kann die Kombination verschiedener Vorsorgeprodukte und Anlagestrategien dabei helfen, das Risiko zu streuen und die Rendite zu maximieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Wie kann man die Finanzabsicherung für verschiedene Lebensbereiche wie Gesundheit, Familie und Altersvorsorge gewährleisten?
Um die Finanzabsicherung für verschiedene Lebensbereiche zu gewährleisten, ist es wichtig, eine Krankenversicherung abzuschließen, um im Falle von Krankheit oder Verletzung abgesichert zu sein. Zudem sollte man eine Lebens- oder Berufsunfähigkeitsversicherung abschließen, um die Familie im Falle des eigenen Todes oder einer dauerhaften Arbeitsunfähigkeit abzusichern. Für die Altersvorsorge ist es ratsam, frühzeitig in eine private oder betriebliche Altersvorsorge zu investieren, um im Ruhestand finanziell abgesichert zu sein. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und finanzielle Risiken zu minimieren, um langfristig eine umfassende Finanzabsicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.